
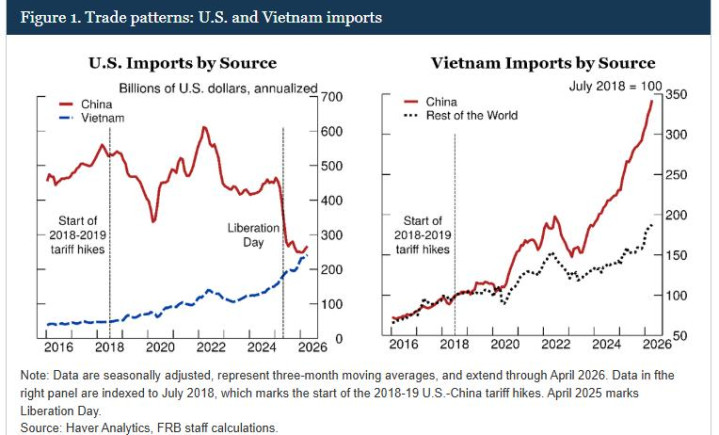
今年上半年,越南对美商品顺差冲到约1140亿美元,美国从越南进口激增,从中国进口继续回落。华盛顿原本希望关税把供应链从中国搬走,美联储7月的一份企业级研究却发现,越南出口扩张过程中,中国资本和中国投入品的分量反而上升了。
美国关税首先改写了商品进入美国的报关路径,却没有同步拆掉以中国为中心的生产网络。较高税率把末端组装推向越南等第三地,商品原产地随之改变,可企业所有权、零部件供应、工业设备、工程能力和订单组织仍大量沿用中国网络。美国统计中的对华进口依赖下降得很快,企业经营层面的中国关联下降得慢得多,中国制造的影响力也由直接出口延伸为跨境组织生产的能力。
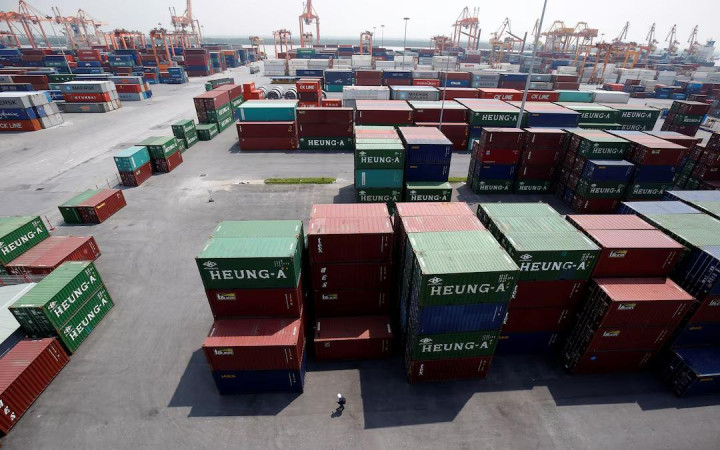
企业面对的计算可以拆到每一道工序,不必在“留在中国”和“离开中国”之间二选一。假设某个产品在中国完成全部生产后进入美国要承担二十多个百分点的有效关税,把末端组装移到越南只增加几百分点的物流和管理成本,那么迁移就有经济意义。
可若连上游材料、精密零件、专用设备和工程团队一起搬走,重新认证供应商、培训员工、控制良率的费用可能远高于关税节省。企业自然会把生产拆开,移动能改变海关原产地的部分,保留对交付敏感度较高的部分。于是,关税产生了一个美国政策制定者不愿看到的副作用,供应链没有按国界整齐切开,企业反而把它重组为更长的跨国链条。
美国海关看到的是一台手机、一件家具或者一套电子设备从越南港口装船,原产地栏写着越南。企业考虑的却是另一套问题:电路板从哪里买,模具由谁开,生产线谁能装,供应商发生质量问题后谁能在几天内补货,订单突然增加后哪片产业集群有能力迅速扩产。关税可以在边境上改变价格,却很难在短时间复制一整套产业生态。
今年6月,中国商品进入美国的平均有效关税约23.2%,越南约6.5%。这样的税差足以推动企业把容易搬动的组装、缝制、包装和部分制造工序转移出去。于是越南迅速承接订单。按美方统计,今年上半年美国自越南进口约1230亿美元,同比增加四成。按越方统计,上半年出口中外资部门占79.9%,美国是其第一大出口市场,中国则以1152亿美元成为第一大进口来源。
而且,美国少买中国货并不等于中国供应链份额同比例减少。美联储的企业级数据恰好把这层错位拆开了。2018年至2023年,在越南经营的中国资本企业由1287家增至2864家,占越南外资企业的比重由9%升到15%。在美联储剔除潜在转运货物以后,中国资本企业占越南对美出口的份额仍由2018至2019年的约11%升至2020至2023年的25%。
关税越集中惩罚报关原产地,企业越有动力把迁移成本较低的末端环节移出去,同时把迁移成本高、协同要求强的配套能力留在原有产业集群。于是工厂地址发生变化,供应关系却保留了相当强的连续性。美联储还发现,新进入越南的外资企业比老企业更依赖从中国进口,中资企业如此,其他国家资本的企业也出现相似倾向。
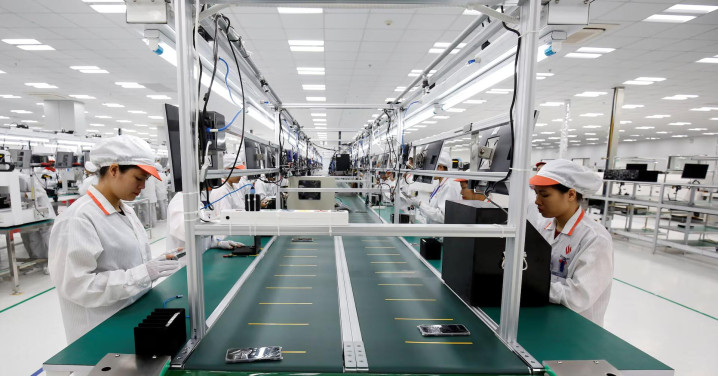
比中资企业数量增加更重要的,是这种依赖已经越过所有权边界。美联储把2018年前已经存在的外资企业与后来进入越南的新企业分开后发现,后来者对中国进口的依赖普遍更高。也就是说,即使企业总部在韩国、日本、美国或者其他经济体,只要它把原来位于中国的部分产能迁到越南,仍可能继续使用熟悉的中国供应商。
中国供应链的影响不只体现在“中国企业控制了多少工厂”,还体现在跨国公司迁移以后是否愿意为节省关税而重新更换整套上游体系。只要更换体系的成本高于继续采购中国投入品的成本,中国的节点地位就能保留下来。
原因是制造业的固定成本太高了。建一座装配厂需要土地、厂房、工人和机器,把这些资源复制到越南,几年内可以完成。要复制数百家零部件厂、材料商、模具厂、物流商、设备维修商和工程技术团队,需要的时间和资金要高得多。企业为了躲开美国关税,通常会优先移动能够改变原产地认定、又不会破坏交付效率的环节。
中国与越南的地理距离又把这种选择变得更容易。珠三角、长三角以及中西部制造基地生产的电子元件、机械设备、化工材料和中间品,可以通过海运、公路和铁路持续进入越南。越南拿到美国市场的订单,中国企业则能够继续卖设备、卖中间品,并通过在越投资参与终端制造。美国把一部分终端订单从中国本土挤走后,生产网络由单一地点出口转成跨境分工,供应链长度增加了,中心节点却没有按美国预想的速度移动。
元股证券:ygzq.hk
这也是转口贸易解释不了的地方。转口的含义更接近中国成品换个港口、换张标签进入美国,美联储此次研究专门剔除了被识别为潜在转运的货物。剩下的增长仍然显示中资企业对美出口份额翻倍,说明大量贸易确实对应越南境内新增产能。美国关税制造出的结果更接近生产重组:末端一道或几道工序在越南完成,上游联系继续指向中国。
这一结构还改变了传统贸易顺差的含义。越南对美国的顺差越大,未必对应越南本土企业获得同等幅度的全部增加值,因为出口产品中可能包含来自中国、韩国、日本等地的中间品,也包含外资企业的利润。
反过来,中国对美国的直接顺差缩小,也不能推导出中国企业在美国消费品中的经济份额按同样幅度缩水。海关统计擅长记录货物跨过哪条边境,却不负责回答利润归谁、设备来自哪里、哪国供应商承担了关键中间环节。关税战恰恰把这两类指标之间的距离拉大了。
这一变化还要放进中国现有制造规模里理解。联合国工业发展组织统计,2023年中国占全球制造业增加值31.8%,美国约15%。世贸组织的数据又显示,2025年中国对美出口下降约20%,同期对东盟出口增长13.4%,对欧盟增长8.4%。中国对美国少卖出的约1050亿美元,被其他市场增加的约3010亿美元出口覆盖。尤其是在亚洲,新增贸易中很大一部分属于区域生产所需的中间品。
所以,中国目前的优势更接近供应链网络的中心性。成品组装可以外移,只要周边生产基地仍持续采购中国零部件、设备和工业材料,中国企业还能参与投资、工程和订单管理,中国在价值链中的影响力就不会随着美国双边进口数字同步下降。关税造成的地理分散,反而给中国企业增加了一批海外生产节点。
但越南不只是中国制造的简单外壳。世界银行今年的企业研究发现,2018年以来越南出口中的本国增加值明显上升,扭转了此前长期下降的走势。并且,受中美关税转移影响较大的越南企业,就业增长大约高出5%,且新增岗位更多来自正规部门。越南确实拿到了工厂、就业、税收和产业学习机会,这部分收益不会自动回到中国。

这也是中国供应链地位面临的约束。越南若持续提高本土零部件比例,形成自己的模具、机械、材料和工程服务体系,外资企业对中国投入品的依赖会逐步降低。美国若进一步把原产地审查推进到价值来源、企业所有权和关键零部件来源,企业单靠移动末端工序规避关税的空间也会收窄。只是这种审查越深入,美国需要追踪的跨国交易越细,执法成本和对盟友企业的影响也会同步上升。
所以,美联储报告给出的麻烦在于,现在美国衡量“去中国化”的尺子可能过于简单。进口来源国变化很快,供应链控制力变化很慢。中国没有围绕越南对美顺差高调宣示什么,企业却借着关税反复调整,把生产、投资和供应关系向东南亚铺得更广。
现在中国的供应链能力仍然处在世界前列,拥有着庞大的制造体量、密集的中间品供给和把生产网络跨境组织起来的能力。美国的关税已经改变了很多货物从哪里出港,却还没有回答另一件更困难的事:工厂搬走以后,它每天仍要向谁买东西。这个答案若长期指向中国,关税战就只能改变供应链的地图,无法轻易改变供应链的重心。
文 | 赵杰 国际关系专业硕士配资平台排名,媒体人、曾就职于凤凰网、大公报、澎湃新闻等媒体
元股证券_高倍杠杆炒股_实时风控稳健管理提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯